
August 2026 | Markteinschätzung
Zwei Kapitalmarktsegmente – zwei widersprüchliche Perspektiven auf die Welt
Im August konnten die meisten globalen Aktienmärkte zulegen. Im Fokus standen die US-amerikanischen Technologieschwergewichte, aber auch der deutsche DAX konnte zwischenzeitlich ein Allzeithoch markieren. Weniger erfreulich verlief es für Anleiheinvestoren – steigende Zinsen, vor allem bei langen Laufzeiten, sorgten weiter für Kursverluste. Der Versuch des US-Finanzministers und ehemaligen Hedgefondsmanagers Scott Bessent, die Zinsmärkte durch Rückkäufe von Staatsanleihen zu beruhigen, hat eher das Gegenteil bewirkt. Überbordende Staatsschulden, deren Tragfähigkeit und vor allem deren Rückzahlbarkeit, stehen jetzt ganz oben auf der Agenda der Marktteilnehmer.
Dabei divergieren die Marktsegmente Aktien und Anleihen bis hin zur totalen Widersprüchlichkeit.
Aktien erzählen weiter die Geschichte von Produktivitätswachstum durch KI, steigenden Gewinnen und künftigem Überfluss. Der Rentenmarkt klingt deutlich nüchterner, dort geht es eher um Knappheit – an Kapital, an Energie, an fiskalischem Spielraum und an Vertrauen in dauerhaft fallende Inflation.
Die Perspektive der Aktienmärkte schaut auf die Chancen der nächsten Jahre, der Rentenmarkt schickt die Rechnung für die Ausgabenfreude der Gegenwart. Beide Marktbewegungen (steigende Aktien und steigende Zinsen) sind durch Argumente noch nachvollziehbar und somit parallel möglich – nur dauerhaft werden sich die Märkte nicht widersprechen können.
Wenn der Diskontsatz hoch bleibt oder wieder volatiler wird, müssen aktuelle Gewinnversprechen mehr leisten als in einer Nullzinswelt. Die sehr niedrige Risikoprämie für Aktien gegenüber langlaufenden Staatsanleihen verzeiht keine Enttäuschungen durch die Hoffnungsträger. Insofern bleibt die Frage nach der Monetarisierbarkeit historisch hoher Investitionen in KI, der Schlüssel für die weitere Aktienmarktentwicklung – zumal die Notenbanken immer mehr Signale senden, es mit der Inflationsbekämpfung ernst zu meinen.
Geopolitisch bleibt die Straße von Hormus ein wichtiger Risikofaktor. Die erneute Eskalation zwischen den USA und Iran hält den Risikoaufschlag im Ölpreis präsent. Für die Kapitalmärkte ist dabei weniger die einzelne Schlagzeile entscheidend als die Transmission in teure Energie und Rohstoffe, komplexere Lieferketten, hartnäckigere Inflation und somit weniger Spielraum für die Notenbanken.
Generell stehen die Notenbanken wieder stärker im Rampenlicht. Auf deren Treffen in Jackson Hole wurde deutlich, dass die Märkte die Reaktionsfunktion der US-Notenbank neu einordnen müssen. Die Frage ist nicht nur, ob der nächste Zinsschritt nach oben, unten oder seitwärts geht. Wichtiger ist, ob die Notenbanken der Aktienmarktgeschichte von grenzenloser Produktivität und Desinflation vertrauen – oder ob sie dem skeptischen Rentenmarkt zuhören, der auf Inflation, Defizite und allerorten fehlenden politischen Reformwillen deutet.
Makroökonomische Einordnung
Makroökonomisch bleibt das Bild zweigeteilt. In den USA sind die Unternehmensgewinne stark, die Berichtssaison war auf den ersten Blick robust und die großen Technologiekonzerne bleiben das Zentrum der globalen Gewinnmaschine. Gleichzeitig zeigen Arbeitsmarkt- und Stimmungsdaten vor allem in den USA Risse – der Anteil von Gehältern an der Wirtschaftsleistung ist rückläufig bei gleichzeitiger Sorge vor KI-bedingten Verwerfungen am Arbeitsmarkt.
Politisch risikoreich ist dabei die wachsende Kluft zwischen Unternehmensgewinnen und der Wahrnehmung vieler Haushalte. Unternehmen erzielen hohe Margen, während Verbraucher weiterhin hohe Preise, hohe Finanzierungskosten und Unsicherheit spüren. Diese Spannung ist nicht nur ein gesellschaftliches Thema, sondern auch ein potenzielles Marktthema, denn politische Reaktionen werden vor Wahlen unberechenbarer und reichen von regulatorischen Eingriffen bis hin zu Übergewinnsteuern.
Die gemeldeten Zuwächse im S&P 500 und Nasdaq 100 sind beeindruckend, aber nicht frei von Sondereffekten. Beteiligungsbewertungen im Umfeld junger KI-Unternehmen können ausgewiesene Gewinne sichtbar aufhellen, ohne dass sie aus dem operativen Geschäft stammen. Das macht die Gewinnentwicklung zwar nicht wertlos, es mahnt aber zur Unterscheidung zwischen echtem Cashflow und bilanzieller Bewertungsalchemie. Letztere sieht in Powerpoint-Präsentationen oft schöner aus als im nächsten Abschwung.
Der KI-Zyklus bleibt ohne Frage der wichtigste Wachstumstreiber. Die Nachfrage nach Chips, Rechenzentren und Stromnetzen ist real. Aber aus der einfachen Geschichte „mehr KI gleich höhere Aktienkurse“ wird langsam eine anspruchsvollere Rechnung. Die Investitionsausgaben der Hyperscaler sind enorm, die Kapitalaufnahme nicht mehr kostenlos und der Markt fragt zunehmend nach Monetarisierung, Auslastung und Kapitalrendite. Entscheidend ist nicht, ob KI die Welt verändert. Entscheidend ist, ob der langfristige Ertrag dieser Investitionen dauerhaft über den Kapitalkosten liegt.
Hinzu kommt neben der sozialen die fiskalische Dimension. Hohe Staatsverschuldung, steigende Zinslasten und zunehmend kreative Ideen zum Schuldenmanagement erinnern daran, dass Kapitalmärkte am Ende doch keine politischen Wunschzettel lesen. Rückkäufe am Anleihemarkt, kommunikative Eingriffe oder andere technische Maßnahmen können kurzfristig beruhigen – das Grundproblem hoher Defizite lösen sie nicht. Der Rentenmarkt testet deshalb nicht nur die Notenbanken, sondern auch die Fiskalpolitik und deren Reformfähigkeit.
Aktien
Für Aktien bleibt das Umfeld kurzfristig konstruktiv, aber anspruchsvoller. Die Gewinne sind stark, die Margenerwartungen historisch hoch, und die marktführenden Unternehmen verfügen weiterhin über erhebliche Preissetzungsmacht. Das erklärt, warum Aktien trotz höherer Renditen widerstandsfähig geblieben sind. Historisch waren Renditen um fünf Prozent nicht automatisch Gift für Aktien – entscheidend ist, ob höhere Renditen aus Wachstum entstehen, oder aus Inflation, Volatilität und schwindendem Vertrauen.
Aus unserer Sicht liegt das Risiko weniger im absoluten Zinsniveau als in der Kombination aus hoher Bewertung, niedriger Aktienrisikoprämie und großer Abhängigkeit von wenigen sehr erfolgreichen Unternehmen. Der Markt kann viel aushalten, solange die Gewinnstory hält. Er wird aber empfindlich, wenn Margen, KI-Monetarisierung und Finanzierungskosten gleichzeitig enttäuschen. Dann wird aus einer Bewertungsfrage schnell eine Vertrauensfrage.
Wir bleiben bei Aktien konstruktiv und sehr selektiv.
Anleihen
Der Rentenmarkt erinnert an die Knappheiten der Gegenwart. Das ist unbequem, aber gesund. Kapital hat wieder einen Preis. Für Anleihen bedeutet das: Der einfache Rückenwind fallender Zinsen ist nicht garantiert. Längere Laufzeiten können wieder attraktiv sein, aber nicht als Selbstläufer. Ein plötzlicher Renditesprung bleibt das Hauptrisiko für Mischportfolios, weil er gleichzeitig Anleihekurse und Aktienbewertungen belasten kann. Umgekehrt bieten hochwertige Anleihen wieder Ertrag, wenn man Laufzeitrisiken dosiert.
Wir bevorzugen weiterhin eine pragmatische Balance: Ausreichend nominaler Zins, begrenztes Laufzeitenrisiko und hohe Bonität. In einem Umfeld, in dem Fiskalpolitik und Inflation schwerer prognostizierbar sind, ist das Ziel Kapitalerhalt kein Ausdruck von Mutlosigkeit.
Gold und Rohstoffe
Gold bleibt in diesem Umfeld strategisch gut begründbar. Es profitiert nicht nur von geopolitischer Unsicherheit, sondern auch von der wachsenden Skepsis gegenüber der langfristigen Stabilität staatlicher Verschuldung und realer Kaufkraft. Wenn Märkte über hohe Defizite, finanzielle Repression und volatile Realzinsen diskutieren, ist Gold weniger eine Wette auf den Weltuntergang als eine Versicherung gegen Politikfehler.
Rohstoffe sind differenzierter zu betrachten. Energiepreise reagieren kurzfristig auf geopolitische Risiken, insbesondere im Nahen Osten. Industriemetalle hängen stärker an globalem Wachstum, China und dem Investitionszyklus rund um Infrastruktur, Elektrifizierung und KI.
Wir sehen Gold als wichtigen strategischen Stabilitätsbaustein, Energie und Industriemetalle stärker taktisch und abhängig von Konjunktur, Geopolitik und Investitionsdynamik.
Fazit und Ausblick
Für die kommenden Wochen bleibt entscheidend, ob einerseits die Gewinnentwicklung der Unternehmen stark genug bleibt, um höhere Diskontsätze zu verarbeiten, und ob andererseits die Notenbanken glaubwürdig genug bleiben und Inflationsrisiken nicht erneut aus dem Ruder laufen lassen. Stand heute spricht vieles für eine konstruktive Sicht und selektives Investieren, nicht für eine Flucht aus Risikoanlagen. Aber der Markt verlangt wieder mehr aktives Handeln und Handwerk: Bewertung, Bilanzqualität, Cashflow, Drawdown-Kontrolle und Liquidität zählen mehr als einfache Geschichten.
Frankfurt am Main, 1. September 2026, Thomas Böckelmann
Unsere Fonds
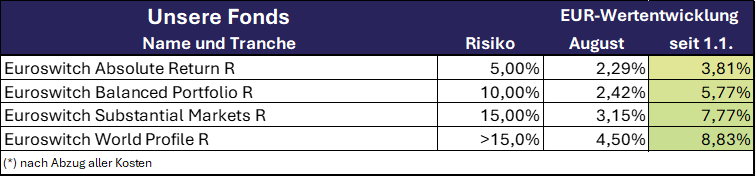
Quelle: Bloomberg, GSR D-Capital
Stand: Wertentwicklung per 31. August 2026
Märkte
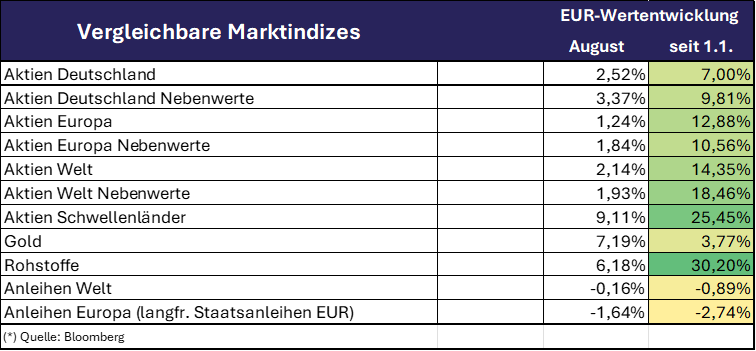
Quelle: Bloomberg, GSR D-Capital
Stand: Wertentwicklung per 31. August 2026
Rechtliche Hinweise
Dies ist eine Werbemitteilung. Wertentwicklungen in der Vergangenheit sind keine Garantie für künftige Erträge. Die GSR D-Capital GmbH übernimmt keine Gewähr dafür, dass eventuell im Rahmen des Monatsberichts abgegebene Marktprognosen erzielt werden. Das Urheber- bzw. Leistungsschutzrecht bleibt bei der GSR D-Capital GmbH. Die Bearbeitung oder jede sonstige Art der Veränderung solcher Grafiken, Tondokumente, Videosequenzen und Texte außerhalb der Grenzen des Urheberrechts in anderen elektronischen oder gedruckten Publikationen ist ohne ausdrückliche Zustimmung des Autors nicht gestattet. Die durch uns erstellten Inhalte und Werke auf diesen Seiten unterliegen dem deutschen und internationalen Urheberrecht. Alle auf den verschiedenen Seiten genannten und ggf. durch Dritte geschützten Marken- und Kennzeichen unterliegen uneingeschränkt den Bestimmungen des jeweils gültigen Marken- und/oder Kennzeichenrechts sowie den Besitzrechten der jeweiligen eingetragenen Eigentümer. Allein aufgrund der bloßen Nennung ist nicht der Schluss zu ziehen, dass die jeweiligen Marken- oder Kennzeichen nicht durch Rechte Dritter geschützt sind.
Alle hier abrufbaren Inhalte werden Ihnen lediglich als werbliche Information zugänglich gemacht. Die Artikel dienen ausschließlich der unverbindlichen werblichen Information und stellen weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf oder Verkauf eines Wertpapiers, eines Finanzinstruments oder einer Finanzanlage noch eine Bestätigung von Bedingungen eines Geschäfts dar. Sie können eine anleger- und anlagegerechte Beratung durch Ihre Bank oder einen anderen unabhängigen Finanzberater vor dem Abschluss eines Wertpapiergeschäfts nicht ersetzen. Diese Information stellt keinen Prospekt dar und ist nicht als Entscheidungsgrundlage für die Beurteilung einer hierin beschriebenen Anlagemöglichkeit gedacht. Den Chancen eines Finanzinstruments stehen stets auch entsprechende Risiken wie z. B. Kursschwankungen oder Ausfallrisiken gegenüber. Die in Bezug genommenen Wertpapiere können im Wert steigen oder fallen. Potenziellen Anlegern wird daher empfohlen, sich vor einer Anlageentscheidung eingehend über die Wertpapiere und die damit verbundenen Risiken zu informieren.
Verkaufsunterlagen und weitere Informationen zu in Bezug genommenen Wertpapieren (insbesondere Verkaufsprospekt, Anlagebedingungen, aktuelle Jahres- und Halbjahresberichte und wesentliche Anlegerinformationen) können Sie in deutscher Sprache unter www.euroswitch.de abrufen.
Alle Inhalte wurden nach bestem Wissen und sorgfältiger Prüfung erstellt. Gleichwohl können wir Irrtümer oder Druckfehler nie völlig ausschließen. Auch ist die Gültigkeit der Informationen auf den Zeitpunkt der Erstellung dieser werblichen Information beschränkt. Die aktuellen politischen oder wirtschaftlichen Entwicklungen der Märkte, die Änderung gesetzlicher Bestimmungen oder andere wesentliche Umstände können dazu führen, dass die hier dargestellten Informationen, Daten und Meinungsäußerungen gegebenenfalls auch kurzfristig ganz oder teilweise überholt sind. Änderungen dieses Dokuments bleiben daher ebenfalls vorbehalten.