
September 2026 | Markteinschätzung
Künstliche Intelligenz heißt jetzt Superintelligenz – sonst ändert sich nichts…
Der Börsenmonat September neigt rein statistisch betrachtet zu Kursverlusten – und wurde auch in diesem Jahr seinem langjährigen Ruf gerecht. Abgesehen vom US-Aktienmarkt, angetrieben von einmal mehr KI-Werten, von Japan und einigen kleineren Börsen, dominierten rote Vorzeichen. Das galt nicht nur für weite Teile der Aktienmärkte, sondern auch für Anleihen und Gold. Bei Rohstoffen zeigte sich ein stark differenziertes Bild: Steigende Energiepreise auf der einen, fallende Industrierohstoffe angesichts fehlender globaler Wachstumsdynamik auf der anderen Seite.
Neben der unverändert geschlossenen Straße von Hormus mit allen negativen Konsequenzen für globale Lieferketten bestimmten die hartnäckige Inflationsentwicklung und die Reaktion der Zinsmärkte die volkswirtschaftliche Diskussion. Der KI-Boom zeigte sich derweil selbst von den Warnungen seiner Anbieter vor erheblichen Anwendungsrisiken weitgehend unbeeindruckt.
Passender hätte der Monat kaum enden können. Donald Trump erklärte am 29. September, Künstliche Intelligenz heiße nun offiziell „Superintelligenz“ – schließlich sei sie nicht künstlich. Die versammelten Technologiegrößen verpflichteten sich in einem laut Trump „moralisch bindenden“ Abkommen im Wesentlichen zur Selbstkontrolle. Man kann darüber schmunzeln. Für die Kapitalmärkte ist die Umbenennung aber eine erstaunlich treffende Metapher: Aus hohen Erwartungen werden noch höhere Superlative, während die offenen Fragen nach Regulierung, Produktivität und Rentabilität dieselben bleiben.
Im September trafen damit zwei der bedeutendsten Kapitalmarktnarrative frontal aufeinander: Der weiterhin enorme Investitionsboom rund um die nunmehr sogenannte Superintelligenz und die Rückkehr auf seit 20 Jahren in dieser Höhe nicht mehr erlebte Zinsniveaus, das diesen Investitionen wieder einen ernstzunehmenden Preis gibt.
Die US-Wirtschaft blieb, getragen von hohen Technologieausgaben und expansiver Fiskalpolitik, robust. Aber mit den deutlich gestiegenen langfristigen Renditen muss der Kapitalmarkt eine alte Erkenntnis neu lernen: Wachstum ist gut – aber Bewertungen diskontieren dieses Wachstum jetzt mit höheren Zinsen. Die fünf größten US-Hyperscaler Amazon, Alphabet, Microsoft, Meta und Apple erhöhten ihre Investitionsausgaben in den vier Quartalen bis zum zweiten Quartal 2026 um rund 75 Prozent auf etwa 510 Milliarden US-Dollar. Hinzu kommen langfristige Verpflichtungen für Rechenzentren in Billionenhöhe. Diese Summen wirken inzwischen nicht mehr nur auf die Gewinnschätzungen einzelner Technologiekonzerne. Sie beeinflussen Stromnachfrage, Netzinfrastruktur, Chippreise, Kapitalbedarf und letztlich auch das gesamtwirtschaftliche Wachstum. Bei derartigen Summen sind die von der EU-Kommissionspräsidentin von der Leyen avisierten und gefeierten 30 Milliarden Euro öffentlichen und privaten Gelder um im globalen KI-Wettbewerb mitzueifern nur eine lächerliche Randnotiz. Der September lieferte allerdings auch die Gegenrechnung. Der erhoffte breite Produktivitätsschub ist bislang nur begrenzt in den Daten sichtbar. Gleichzeitig steigen die gesellschaftlichen und regulatorischen Widerstände gegen den Ausbau energieintensiver Rechenzentren. Damit verschiebt sich die Diskussion von der technischen Leistungsfähigkeit der KI zunehmend auf ihre wirtschaftliche Rentabilität. Aus Marktsicht ist nicht die Frage ob KI die Welt verändert entscheidend - entscheidend ist, ob die Erträge der dafür eingesetzten Billionen dauerhaft über den gestiegenen Kapitalkosten liegen und die volkswirtschaftliche Produktivität nachhaltig steigt.
Geopolitisch blieb der Konflikt zwischen den USA und Iran sowie die Lage an der Straße von Hormus der wichtigste externe Risikofaktor. Die Gefahr für globale Energie- und Transportwege hielt Öl- und Gaspreise hoch und verstärkte den Inflationsdruck. Für die Märkte ist der entscheidende Übertragungsweg bekannt: Teurere Energie, höhere Produktionskosten, hartnäckigere Inflation und weniger Spielraum für die Notenbanken. Solange keine glaubwürdige diplomatische Entspannung erkennbar ist, bleibt Energie nicht nur ein Rohstoffthema, sondern ein Zins- und Bewertungsrisiko.
Die Notenbanken reagierten entsprechend vorsichtig bis restriktiv. Die US-Notenbank, die Europäische Zentralbank, die Bank of Japan und die australische Notenbank verschärften mit Zinsanhebungen ihre Geldpolitik. Damit bewegten sich die großen Zentralbanken so geschlossen in Richtung Restriktion wie seit Jahrzehnten nicht mehr. Die noch zu Jahresbeginn vorherrschende Hoffnung auf einen global synchronen Zinssenkungszyklus wurde damit vertagt. Dabei haben die Zinsmärkte bereits einen Großteil der Arbeit der Notenbanken vorweggenommen und entsprechend höhere Zinsen für lange Laufzeiten – auch wegen der überbordenden Staatsverschuldung – gefordert. Die letzten Zinsentscheidungen für das kurze Laufzeitende folgen daher eher dem Markt als das sie neue Impulse setzen. Dennoch treffen deutlich steigende Zinsen auf eine Weltwirtschaft, die – wenn man den KI-Boom herausrechnet – eher seitwärts tendiert.
Makroökonomische Einordnung
Die amerikanische Wirtschaft präsentiert sich auf den ersten Blick ausgesprochen robust. Arbeitsmarkt, Einzelhandel und Unternehmensaktivität hielten sich besser als erwartet, auch wenn immer mal wieder Indikatoren auf eine Abschwächung deuten. Gleichzeitig wird das Wachstum durch zwei außergewöhnlich starke Impulse getragen: Historisch hohe Investitionen in KI-Infrastruktur und ein weiterhin großes strukturelles Staatsdefizit. Beides stützt Nachfrage und nominales Wachstum, erschwert aber die Aufgabe der Notenbank.
Ein nominales Wachstum, das sich aus realer Expansion und weiterhin erhöhter Inflation zusammensetzt, ist für Unternehmensumsätze zunächst angenehm. Für Anleiheinvestoren ist es deutlich weniger komfortabel. Die Rendite zehnjähriger US-Staatsanleihen stieg im Monatsverlauf zeitweise in die Nähe von 5,25 Prozent; am langen Ende werden inzwischen selbst sechs Prozent nicht mehr als theoretisches Extremszenario behandelt. Der Markt beginnt, nicht nur den nächsten Zinsschritt der Fed, sondern das langfristige Gleichgewichtsniveau der Zinsen neu zu bewerten. Dafür sprechen mehrere strukturelle Faktoren: Hohe Staatsdefizite, wachsende Zinslasten, ein erheblicher Investitionsbedarf für Energie, Verteidigung und Digitalisierung sowie ein möglicherweise höherer neutraler Realzins. Die Zeit der „Great Moderation“, in der sinkende Inflation und fallende Renditen nahezu jede Bewertung unterstützten, dürfte damit endgültig hinter uns liegen. Kapital ist wieder knapp genug, um einen Preis zu verlangen.
Für Europa ist diese Gemengelage besonders anspruchsvoll. Die Inflation wird durch Energiepreise erneut angefacht, während Stimmungsindikatoren und Konsum deutlich weniger Dynamik zeigen als in den USA. Die EZB muss daher einen Zielkonflikt moderieren, den sie nicht vollständig lösen kann: Zu wenig Restriktion gefährdet die Inflationsglaubwürdigkeit, zu viel Restriktion trifft auf eine ohnehin fragile Wachstumsbasis. Die Geldpolitik kann den Ölpreis nicht senken – sie kann lediglich verhindern, dass sich der Preisschock dauerhaft in Löhnen und Erwartungen festsetzt.
Hinzu kommt ein Risiko, das in klassischen Mischportfolios leicht unterschätzt wird. Oberhalb bestimmter Renditeniveaus neigen Aktien und Anleihen historisch dazu, wieder positiv miteinander zu korrelieren. Steigen die Renditen aus Inflations- oder Vertrauensgründen, fallen Anleihekurse, während gleichzeitig die Diskontsätze für Aktien steigen. Der vermeintliche Stabilisator verstärkt dann den Rückgang. Diversifikation funktioniert weiterhin, aber nicht mehr automatisch durch die bloße Kombination zweier Anlageklassen.
Aktien
Für Aktien bleibt das Umfeld grundsätzlich konstruktiv, aber die Selektion wird noch wichtiger. Der KI-Investitionszyklus ist real, die Nachfrage nach Rechenleistung hoch und die Lagerbestände vieler Halbleiter weiterhin niedrig. Solange das Angebot die Nachfrage nicht einholt, bleiben die Gewinnperspektiven führender Chip- und Infrastrukturunternehmen attraktiv.
Gleichzeitig wird die Bewertung anspruchsvoller. Die Aktienrisikoprämie gegenüber Anleihen ist auf ein sehr niedriges Niveau gefallen. Dazu kommt ein ungewöhnlich hohes Emissionsvolumen am Aktienmarkt. Neue Börsengänge und Kapitalerhöhungen absorbieren Liquidität, die zuvor durch Aktienrückkäufe und ein knappes Angebot an Qualitätsunternehmen gestützt wurde. Wenn neue Geschichten finanziert werden müssen, indem etablierte Gewinner verkauft werden, verändert sich die Marktmechanik. Dazu kommt eine historische hohe Kreditaufnahme für Aktienkäufe sowie ein hoher Bestand an hochspekulativen Anlagen in US-amerikanischen Privatanlegerdepots.
Trotz hoher Bewertung und hohem Spekulationsgrad scheint der Anleger bislang resilient – zumindest löste die Verschiebung des OpenAI-Börsenganges sowie Warnungen der KI-Entwickler vor potenziellen Gefahren für die Menschheit nur kurze Schockwellen aus.
Das Rückschlagrisiko einiger Marktsegmente wird dabei völlig unterschätzt. So wissen die wenigsten, dass zum Beispiel die Schwellenländerindizes dieses Jahr nur deshalb so stark gestiegen sind, weil Korea mit etwa 20 % gewichtet wird und sich der Markt, dank seines nahezu ausschließlichen Fokus auf KI, nahezu verdoppelt hat. Korrigiert das KI-Narrativ, könnte das dramatische Auswirkungen auf Schwellenländer-ETFs haben.
Aus unserer Sicht führt daher kein Weg an einer nüchternen Prüfung der Kapitalrendite vorbei. Alphabet, Microsoft oder Meta können hohe Investitionen aus starken laufenden Cashflows finanzieren. Bei schwächeren Geschäftsmodellen wird dagegen entscheidend sein, ob die künftigen Erlöse mehr sind als eine Fortschreibung optimistischer Annahmen. Wir bleiben bei Aktien investiert, bevorzugen aber profitable Marktführer, solide Bilanzen und nachvollziehbare Wege zur Monetarisierung. Weiter liegen klassische Sachwerte-Sektoren in unserem Investmentfokus.
Anleihen
Der Anleihemarkt bleibt das realistische Korrektiv zur KI-Wachstumseuphorie. Renditen oberhalb von fünf Prozent bieten wieder laufenden Ertrag, gehen aber mit erheblichem Kursrisiko (aber auch Kurschancen) bei längeren Laufzeiten einher.
Entscheidend ist deshalb nicht nur die Höhe des Kupons, sondern die Frage, wie viel Duration man für diesen Kupon akzeptiert. Wir bevorzugen weiterhin hohe Bonität, überschaubare Laufzeiten und ausreichend Liquidität. Bei Unternehmensanleihen verdienen die ersten Spannungen im schwächeren High-Yield-Segment Aufmerksamkeit. Steigende Volatilität und breitere Kreditaufschläge sind häufig frühere Warnsignale als die großen Aktienindizes. Die Renditejagd sollte deshalb nicht dort fortgesetzt werden, wo ein hoher Kupon lediglich eine zunehmend reale Ausfallgefahr bezahlt.
Sollten die langfristigen US-Renditen nachhaltig über etwa 5,25 Prozent bleiben, könnte sich das Marktregime spürbar verändern: Höhere Zinsvolatilität, schlechtere Liquidität, schwächere Absicherungswirkung von Staatsanleihen und tendenziell breitere Kreditspreads. In diesem Umfeld ist Laufzeitensteuerung kein Detail, sondern ein wesentlicher Teil des Risikomanagements.
Gold und Rohstoffe
Gold geriet im September durch den starken US-Dollar und steigende Realrenditen unter Druck. Das ändert aus unserer Sicht wenig an seiner strategischen Funktion. Hohe Staatsdefizite, geopolitische Risiken und die Möglichkeit finanzpolitischer oder geldpolitischer Fehlentscheidungen sprechen weiterhin für eine signifikante Beimischung in Multi-Asset-Depots. Gold ist keine Garantie gegen kurzfristige Verluste; es bleibt aber eine Versicherung gegen Risiken, die klassische Finanzanlagen gemeinsam treffen können.
Bei Energie bleibt die Lage taktisch geprägt. Öl und Gas reagieren auf jede Nachricht aus dem Nahen Osten, während zusätzliche Export- und Pipelinekapazitäten mittelfristig eine Angebotsausweitung ermöglichen. Industriemetalle leiden stärker unter dem festen US-Dollar und der uneinheitlichen globalen Konjunktur. Wir unterscheiden daher weiterhin zwischen Gold als strategischem Stabilitätsbaustein und Rohstoffen als stärker zyklischer beziehungsweise geopolitischer Position.
Fazit und Ausblick
Der September war weniger ein Monat des Bruchs als ein Monat der Neubewertung. Die KI-Investitionen treiben Wachstum und Unternehmensgewinne, erhöhen zugleich aber Kapitalbedarf, Energieverbrauch und Inflationsrisiken. Die Notenbanken begegnen dieser Kombination mit einer restriktiveren Haltung, während der Rentenmarkt den langfristigen Preis des Kapitals neu festlegt.
Für Anleger bedeutet das: Die großen Narrative bleiben vorerst intakt, werden aber teurer finanziert und kritischer geprüft. Aktien können auch bei Renditen um fünf Prozent steigen – vorausgesetzt, die Gewinne wachsen schnell genug. Problematisch wird es, wenn hohe Bewertungen, steigende Diskontsätze und enttäuschende Produktivität gleichzeitig auftreten. Dann wird aus einem Bewertungsproblem schnell ein Liquiditätsproblem.
Stand heute sehen wir keinen Grund für eine pauschale Flucht aus Risikoanlagen. Wir sehen aber gute Gründe, die einfache Kombination aus langen Anleihen und hoch bewerteten Wachstumsaktien nicht mit echter Diversifikation zu verwechseln. Qualität, Cashflow, Bonität, kontrollierte Duration und eine strategische Goldposition bleiben aus unserer Sicht die besseren Bausteine für ein Umfeld, in dem Kapital wieder einen Preis hat.
Frankfurt am Main, 1. Oktober 2026, Thomas Böckelmann
Unsere Fonds
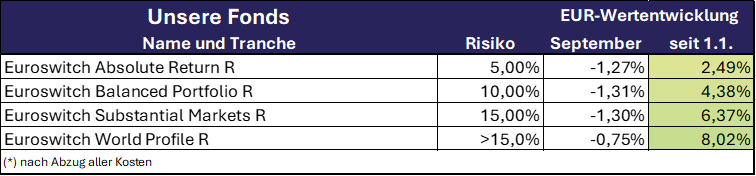
Quelle: Bloomberg, GSR D-Capital
Stand: Wertentwicklung per 30. September 2026
Märkte
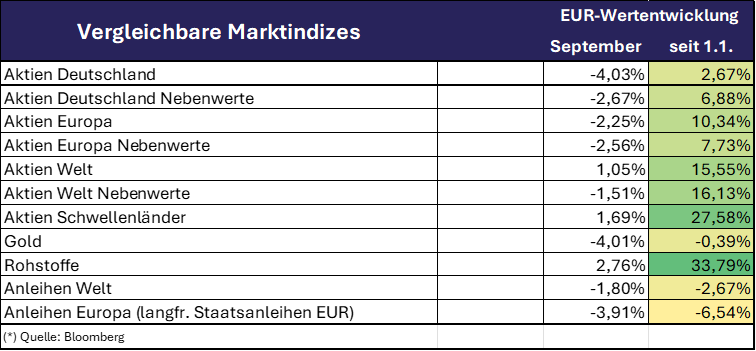
Quelle: Bloomberg, GSR D-Capital
Stand: Wertentwicklung per 30. September 2026
Rechtliche Hinweise
Dies ist eine Werbemitteilung. Wertentwicklungen in der Vergangenheit sind keine Garantie für künftige Erträge. Die GSR D-Capital GmbH übernimmt keine Gewähr dafür, dass eventuell im Rahmen des Monatsberichts abgegebene Marktprognosen erzielt werden. Das Urheber- bzw. Leistungsschutzrecht bleibt bei der GSR D-Capital GmbH. Die Bearbeitung oder jede sonstige Art der Veränderung solcher Grafiken, Tondokumente, Videosequenzen und Texte außerhalb der Grenzen des Urheberrechts in anderen elektronischen oder gedruckten Publikationen ist ohne ausdrückliche Zustimmung des Autors nicht gestattet. Die durch uns erstellten Inhalte und Werke auf diesen Seiten unterliegen dem deutschen und internationalen Urheberrecht. Alle auf den verschiedenen Seiten genannten und ggf. durch Dritte geschützten Marken- und Kennzeichen unterliegen uneingeschränkt den Bestimmungen des jeweils gültigen Marken- und/oder Kennzeichenrechts sowie den Besitzrechten der jeweiligen eingetragenen Eigentümer. Allein aufgrund der bloßen Nennung ist nicht der Schluss zu ziehen, dass die jeweiligen Marken- oder Kennzeichen nicht durch Rechte Dritter geschützt sind.
Alle hier abrufbaren Inhalte werden Ihnen lediglich als werbliche Information zugänglich gemacht. Die Artikel dienen ausschließlich der unverbindlichen werblichen Information und stellen weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf oder Verkauf eines Wertpapiers, eines Finanzinstruments oder einer Finanzanlage noch eine Bestätigung von Bedingungen eines Geschäfts dar. Sie können eine anleger- und anlagegerechte Beratung durch Ihre Bank oder einen anderen unabhängigen Finanzberater vor dem Abschluss eines Wertpapiergeschäfts nicht ersetzen. Diese Information stellt keinen Prospekt dar und ist nicht als Entscheidungsgrundlage für die Beurteilung einer hierin beschriebenen Anlagemöglichkeit gedacht. Den Chancen eines Finanzinstruments stehen stets auch entsprechende Risiken wie z. B. Kursschwankungen oder Ausfallrisiken gegenüber. Die in Bezug genommenen Wertpapiere können im Wert steigen oder fallen. Potenziellen Anlegern wird daher empfohlen, sich vor einer Anlageentscheidung eingehend über die Wertpapiere und die damit verbundenen Risiken zu informieren.
Verkaufsunterlagen und weitere Informationen zu in Bezug genommenen Wertpapieren (insbesondere Verkaufsprospekt, Anlagebedingungen, aktuelle Jahres- und Halbjahresberichte und wesentliche Anlegerinformationen) können Sie in deutscher Sprache unter www.euroswitch.de abrufen.
Alle Inhalte wurden nach bestem Wissen und sorgfältiger Prüfung erstellt. Gleichwohl können wir Irrtümer oder Druckfehler nie völlig ausschließen. Auch ist die Gültigkeit der Informationen auf den Zeitpunkt der Erstellung dieser werblichen Information beschränkt. Die aktuellen politischen oder wirtschaftlichen Entwicklungen der Märkte, die Änderung gesetzlicher Bestimmungen oder andere wesentliche Umstände können dazu führen, dass die hier dargestellten Informationen, Daten und Meinungsäußerungen gegebenenfalls auch kurzfristig ganz oder teilweise überholt sind. Änderungen dieses Dokuments bleiben daher ebenfalls vorbehalten.